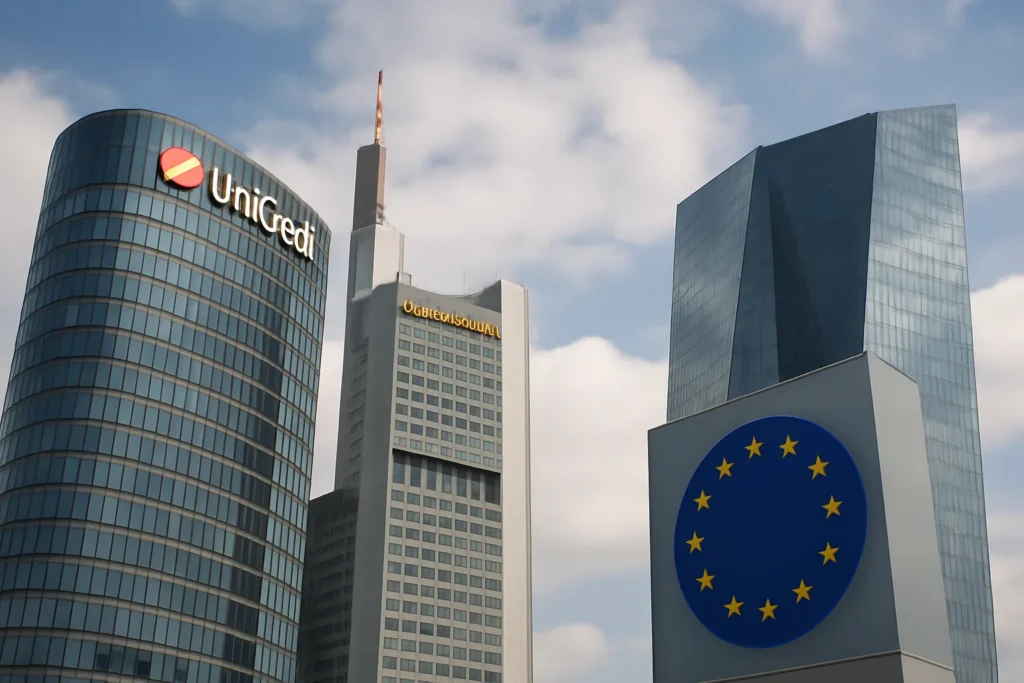
La Banca Centrale Europea ha dato il via libera a UniCredit per acquisire il controllo di Commerzbank senza vincoli sulla quota massima detenibile: un’autorizzazione che segna un punto di svolta nel processo di consolidamento del settore bancario europeo. L’operazione — costruita con pazienza nel corso degli ultimi anni — entra ora nella sua fase decisiva, con i passaggi regolatori finali attesi entro la fine del 2026. Per capire cosa cambia davvero, bisogna guardare sia alla portata tecnica dell’approvazione sia alle implicazioni più ampie per il sistema bancario del Vecchio Continente.
Cosa ha autorizzato esattamente la BCE su UniCredit e Commerzbank
Il cuore della decisione è semplice ma di peso considerevole: la BCE ha autorizzato UniCredit a superare la soglia del 30% del capitale di Commerzbank, rimuovendo qualsiasi limite massimo alla partecipazione acquisibile. In pratica, l’istituto italiano non dovrà fermarsi a una quota minoritaria — anche significativa — ma potrà spingere fino al controllo pieno dell’istituto tedesco.
Al completamento dell’operazione, secondo quanto comunicato, UniCredit deterrà circa il 50% dei diritti di voto e il controllo effettivo di Commerzbank. Non si tratta di una partecipazione finanziaria passiva: con il 50% dei voti, UniCredit siederà al timone delle decisioni strategiche della banca tedesca, dalla governance al modello di business.
La soglia del 30% non è un numero arbitrario: in molti ordinamenti europei rappresenta il punto oltre il quale scatta l’obbligo di offerta pubblica di acquisto (OPA) su tutto il capitale residuo, con implicazioni regolamentari e di costo significative. Il via libera della BCE, che in quanto supervisore unico del sistema bancario dell’Eurozona ha competenza diretta su operazioni di questo tipo, elimina le incertezze normative che fino a oggi avevano tenuto l’operazione in una zona grigia.
Perché questa operazione è importante per il sistema bancario europeo
Il settore bancario europeo convive da anni con un problema strutturale: è troppo frammentato rispetto ai competitor americani e asiatici. Mentre negli Stati Uniti un pugno di grandi istituti — JPMorgan, Bank of America, Goldman Sachs — operano su scala continentale con bilanci enormi, in Europa le banche restano in larga parte nazionali, con dimensioni più contenute e difficoltà a competere sui mercati dei capitali globali.
→ Leggi anche: Glass Lewis boccia Generali, approva Mps-Mediobanca: il verdetto che scuote Piazza Affari
L’acquisizione di Commerzbank da parte di UniCredit si inserisce esattamente in questo contesto: è la scommessa che la creazione di un campione bancario europeo transfrontaliero possa rafforzare la competitività del sistema finanziario dell’Unione. Un istituto che unisce la presenza italiana di UniCredit — tra le prime banche dell’Eurozona per capitalizzazione — con la rete tedesca di Commerzbank, radicata nel tessuto delle Mittelstand, le piccole e medie imprese che costituiscono la spina dorsale dell’economia tedesca.
Dal punto di vista della supervisione, la BCE ha valutato e approvato questa concentrazione di controllo: un segnale che le autorità europee non vedono nell’operazione rischi sistemici tali da bloccarla, ma anzi la considerano compatibile con gli obiettivi di stabilità e integrazione del mercato bancario unico.
I passaggi ancora da completare entro fine 2026
L’autorizzazione della BCE è un passo fondamentale, ma non l’ultimo. I passaggi regolatori finali sono attesi verso la fine del 2026: questo significa che, nei prossimi mesi, l’operazione dovrà attraversare ulteriori verifiche e formalità prima di potersi considerare conclusa a tutti gli effetti.
Cosa comporta concretamente questo periodo di transizione? Sul fronte della governance di Commerzbank, la banca tedesca rimarrà formalmente indipendente fino al completamento ufficiale dell’acquisizione. Sul fronte dei mercati, gli investitori avranno tempo per valutare le implicazioni della nuova struttura proprietaria sia su UniCredit sia su Commerzbank stessa.
È utile ricordare che operazioni di questa scala — fusioni e acquisizioni bancarie transfrontaliere in Europa — richiedono tipicamente l’approvazione di più autorità: oltre alla BCE come supervisore prudenziale, possono essere coinvolte autorità antitrust nazionali ed europee, oltre ai regolatori dei mercati finanziari. Il fatto che la BCE abbia già dato il suo via libera rimuove l’ostacolo più complesso dal punto di vista della vigilanza bancaria.
→ Leggi anche: Borsa Milano maglia nera in Europa: le banche crollano mentre Stellantis e Inwit resistono
Cosa cambia per i clienti e per il mercato
Nel breve termine, per i correntisti e clienti di entrambe le banche, non cambia nulla di immediato: le operazioni quotidiane, i contratti in essere, i conti e i prodotti rimangono invariati fino a eventuali decisioni strategiche post-acquisizione. Le integrazioni operative — quando arriveranno — saranno comunicate con anticipo e soggette alle normative di tutela dei consumatori vigenti nei rispettivi paesi.
Sul fronte degli investitori azionisti, la situazione è diversa: il titolo UniCredit è quotato a Piazza Affari (Borsa Italiana), mentre Commerzbank è quotata alla Borsa di Francoforte. Un’acquisizione di controllo di questa portata modifica in modo strutturale il profilo di rischio e rendimento di entrambi i titoli. Chi detiene azioni di Commerzbank, in particolare, si trova ora di fronte a uno scenario in cui il principale azionista è un istituto straniero con ambizioni di controllo pieno: una situazione che storicamente tende a riflettersi nelle valutazioni di mercato.
Per approfondire i dettagli ufficiali dell’operazione, il comunicato stampa di UniCredit è disponibile sul sito ufficiale del gruppo UniCredit.
Un’operazione che ridisegna la mappa bancaria europea
Guardare all’operazione UniCredit-Commerzbank-BCE solo come a una normale acquisizione sarebbe riduttivo. Si tratta di uno dei movimenti più significativi nella storia recente del settore bancario europeo: due istituti di primo piano, uno italiano e uno tedesco, che si fondono in un’unica entità sotto controllo comune. L’Europa bancaria è abituata a consolidamenti interni — fusioni tra banche dello stesso paese — ma le operazioni transfrontaliere di questa scala restano ancora rare.
Le implicazioni si estendono ben oltre i bilanci delle due banche. Se l’integrazione avrà successo, potrebbe aprire la strada ad altre operazioni simili, accelerando quella convergenza del mercato bancario europeo che le istituzioni comunitarie auspicano da anni. Se invece emergessero difficoltà — culturali, operative, di governance — l’operazione diventerebbe un caso di studio su tutti i limiti che ancora frenano la vera unione bancaria europea.
Per ora, il via libera della BCE trasforma una strategia di lungo periodo in una realtà concreta: entro fine 2026, salvo imprevisti nei passaggi regolatori residui, UniCredit sarà azionista di controllo di Commerzbank con circa il 50% dei diritti di voto. Una data da segnare nel calendario di chi segue l’evoluzione del sistema finanziario europeo.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.