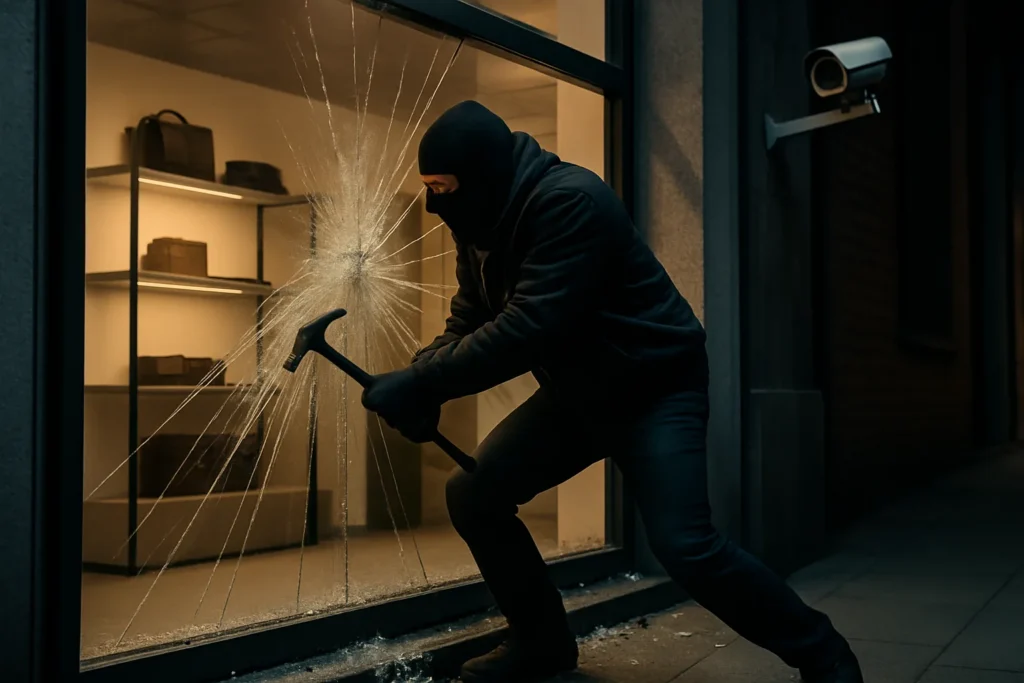
Un negozio su tre ha già subito una spaccata. Non è una stima approssimativa né un’impressione raccolta tra i commercianti: è il dato che emerge dal rapporto pubblicato da Confcommercio a ottobre 2026, che mette nero su bianco una realtà che chi gestisce un’attività commerciale conosce bene — e che chi non la vive dall’interno fatica a quantificare in termini economici reali. Perché dietro ogni vetrina infranta non c’è solo un danno materiale immediato: c’è un costo che si stratifica nel tempo, fatto di investimenti in sicurezza, mancati ricavi, premi assicurativi e, spesso, un clima di paura che cambia il modo in cui un’impresa opera.
Il 34,8%: un dato che non lascia spazio all’ottimismo
Il numero centrale del rapporto Confcommercio è 34,8%: la quota di imprese italiane che ha già subito furti con spaccata. Tradotto in termini pratici, significa che circa un esercente su tre ha vissuto in prima persona l’esperienza di trovare la propria attività violata, solitamente di notte, con danni strutturali alla vetrina o all’ingresso oltre alla perdita di merce o contante.
Il dato diventa ancora più pesante se si considera il versante della percezione del rischio: il 49,9% delle imprese — praticamente una su due — teme di poter essere colpita. Questo significa che anche chi non ha ancora subito una spaccata vive in uno stato di allerta che condiziona le scelte di investimento, la gestione degli orari e persino la localizzazione dell’attività.
Non si tratta di paranoia. Si tratta di una valutazione razionale del rischio, in un contesto in cui quasi la metà del tessuto commerciale italiano si sente esposta. E questa percezione ha un costo concreto — che il rapporto Confcommercio quantifica con precisione.
Quanto spendono davvero le imprese per proteggersi
Il rapporto fornisce due dati distinti sulla spesa in sicurezza, che vale la pena leggere separatamente perché fotografano due comportamenti diversi.
→ Leggi anche: Desertificazione commerciale: 111mila negozi scomparsi dal 2019, allarme Confesercenti
Il 42,4% delle imprese ha sostenuto spese ordinarie per la sicurezza, con un costo medio di 2.950 euro. Si tratta della spesa “di base”: sistemi d’allarme, telecamere, contratti con istituti di vigilanza, serrature rinforzate. Misure che molti commercianti considerano ormai parte del costo fisso di gestione dell’attività, alla stregua dell’affitto o delle utenze.
C’è poi un secondo gruppo: il 39,4% delle imprese ha effettuato investimenti aggiuntivi per proteggersi, con una spesa media di 2.650 euro. Questi sono interventi straordinari — spesso decisi proprio dopo aver subito una spaccata o dopo aver visto colpita un’attività vicina. Vetri antisfondamento, casseforti a tempo, sistemi di sorveglianza avanzati, inferriate o protezioni fisiche alle vetrine.
Sommando questi due livelli di spesa, un’impresa che ha sia sostenuto costi ordinari sia effettuato investimenti aggiuntivi può trovarsi ad aver speso oltre 5.000 euro in misure di sicurezza — una cifra significativa per una piccola attività commerciale, spesso con margini già compressi dall’aumento dei costi energetici e dalla pressione della concorrenza online.
Il costo reale va oltre la vetrina rotta
Concentrarsi solo sulla spesa in sicurezza rischia però di sottostimare l’impatto economico complessivo dei furti con spaccata. Il danno diretto — merce sottratta, cassa svuotata, struttura danneggiata — è solo la parte visibile.
Ci sono poi i costi indiretti, spesso non contabilizzati ma altrettanto reali:
→ Leggi anche: Morti sul lavoro oltre quota 700 da gennaio: Mattarella chiede prevenzione
- Giorni di chiusura forzata per effettuare le riparazioni, con conseguente perdita di fatturato.
- Aumento dei premi assicurativi dopo aver dichiarato un sinistro, che in alcuni casi porta le compagnie a rifiutare il rinnovo della polizza o a inserire franchigie molto elevate.
- Costi amministrativi e burocratici: denunce, perizie, pratiche con l’assicurazione, eventuale contenzioso.
- Impatto psicologico su titolari e dipendenti, che si traduce in calo della produttività e, nei casi più gravi, nella decisione di chiudere l’attività o trasferirla in una zona percepita come più sicura.
Per una piccola e media impresa — che costituisce la spina dorsale del commercio italiano — anche un singolo episodio può mettere a rischio la continuità aziendale, soprattutto se non è coperta da una polizza adeguata o se il danno supera la franchigia.
La sicurezza è diventata un costo strutturale per il commercio
Uno degli elementi più significativi che emerge dal rapporto Confcommercio è la normalizzazione della spesa in sicurezza. Il fatto che oltre il 42% delle imprese abbia già sostenuto costi ordinari in questo ambito suggerisce che proteggere la propria attività dai furti con spaccata non è più una scelta opzionale: è diventata una voce di bilancio ricorrente, come qualsiasi altro costo operativo.
Questo cambiamento ha implicazioni importanti per la competitività del commercio al dettaglio. A differenza della grande distribuzione organizzata — che può spalmare i costi di sicurezza su volumi enormi e beneficiare di economie di scala — il piccolo commerciante affronta gli stessi rischi con risorse molto più limitate. 2.950 euro di spesa media in sicurezza rappresentano per un bar o una gioielleria di quartiere una percentuale del fatturato incomparabilmente più alta rispetto a quanto la stessa cifra pesa per una catena della grande distribuzione.
Il rapporto Confcommercio, disponibile tramite le fonti istituzionali dell’associazione, offre un quadro che dovrebbe orientare anche il dibattito sulle politiche di sostegno alle imprese commerciali: la copertura dell’agenzia ANSA sintetizza i dati principali del rapporto e conferma la portata del fenomeno a livello nazionale.
I numeri parlano chiaro: quasi la metà delle imprese italiane vive sotto la minaccia concreta di subire furti con spaccata, e chi è già stato colpito ha dovuto fare i conti con costi che vanno ben oltre la riparazione di una vetrina. In questo scenario, la sicurezza non è più un extra — è una condizione necessaria per fare impresa. E il suo peso, economico e psicologico, ricade in modo sproporzionato su chi gestisce attività di piccole dimensioni, spesso senza reti di protezione adeguate.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.